Der Wohnungsbau liefert 2026 trotz externer Belastungen positive Signale, während sich die Lage im Nichtwohnbau deutlich eintrübt. Besonders der Mehrfamilienhausbau beschleunigt den Einsatz von Fertigteilen und erhöht damit die Bedeutung industrieller Bauverfahren. Hersteller können daraus eine bessere Auslastung und zusätzliche Planungssicherheit ableiten. Investitionen konzentrieren sich vor allem auf produktive Kapazitäten, während Personal- und Verwaltungsaufwand begrenzt bleibt. Erwartete Absatzsteigerungen, Auslandskunden und serielle Systeme erweitern die Möglichkeiten für standardisierte Lösungen, Kooperationen und Vertriebsmodelle.
Inhaltsverzeichnis: Das erwartet Sie in diesem Artikel
Wohnungsbau legt zu, Miethäuser beschleunigen Fertigteilbau besonders stark 2026
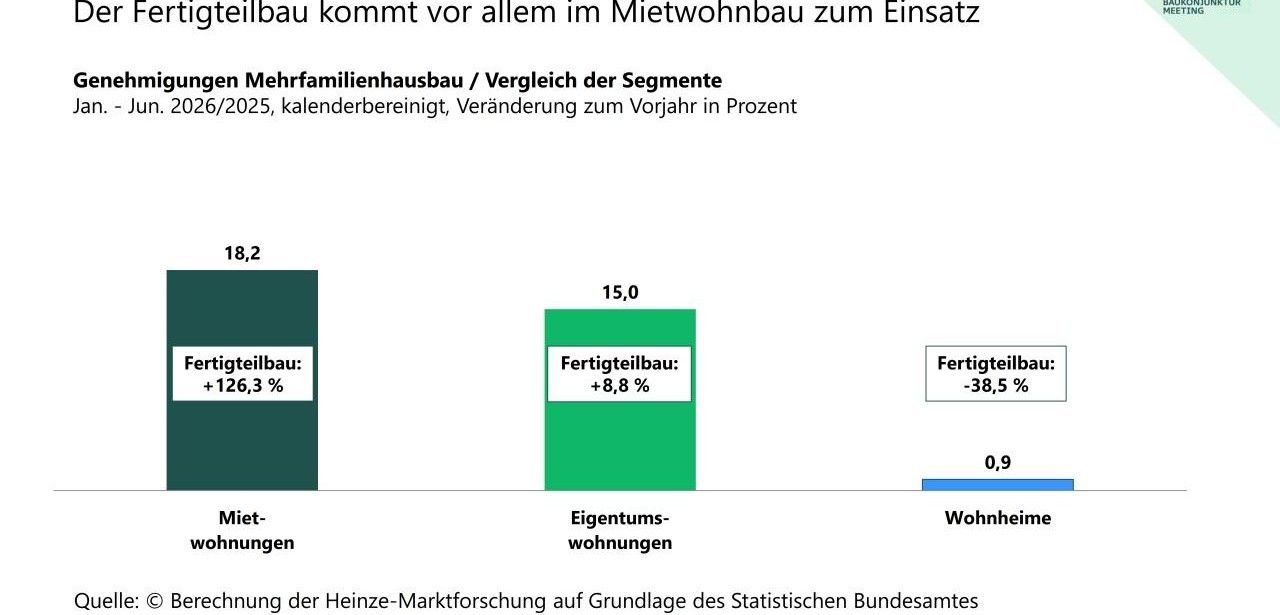
Obwohl die Irankrise die wirtschaftlichen Rahmenbedingungen prägte, zeigte sich der deutsche Wohnungsbau im ersten Halbjahr 2026 widerstandsfähig. Die Zahl der genehmigten Wohneinheiten nahm um 15,8 Prozent gegenüber dem Vorjahr zu. Überproportional stiegen Genehmigungen im Fertigteilbau von Mehrfamilienhäusern, nämlich um 52,1 Prozent. Im konventionellen Bau betrug das Wachstum lediglich 11,7 Prozent. Wesentlicher Auslöser war der Miethausbau mit einem Plus von 126,3 Prozent. Der Fertigteilbauanteil erreichte gleichwohl bundesweit nur 13,2 Prozent insgesamt.
Marktanteil des Fertigteilbaus bleibt im Einfamilienhausbau bei 25 Prozent
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
Fertigteilsysteme profitierten im Einfamilienhausbau von einer Entwicklung, die dem Wachstum konventioneller Gebäude entsprach. Ihr Marktanteil lag unverändert auf einem relevanten Niveau von ungefähr 25 Prozent. Trotz höherer Preise auf den Beschaffungsmärkten stiegen die angesetzten Baukosten lediglich um 0,8 Prozent. Die geringere Größe neu genehmigter Einheiten begrenzte den Kosteneffekt. Für die Industrie entsteht daraus ein Anreiz, modular planbare Produkte, abgestimmte Lieferketten und wirtschaftliche Serienprozesse gezielt weiterzuentwickeln und im Vertrieb zu positionieren.
Wohnähnliche und industrielle Betriebsgebäude verlieren deutlich an Genehmigungsvolumen
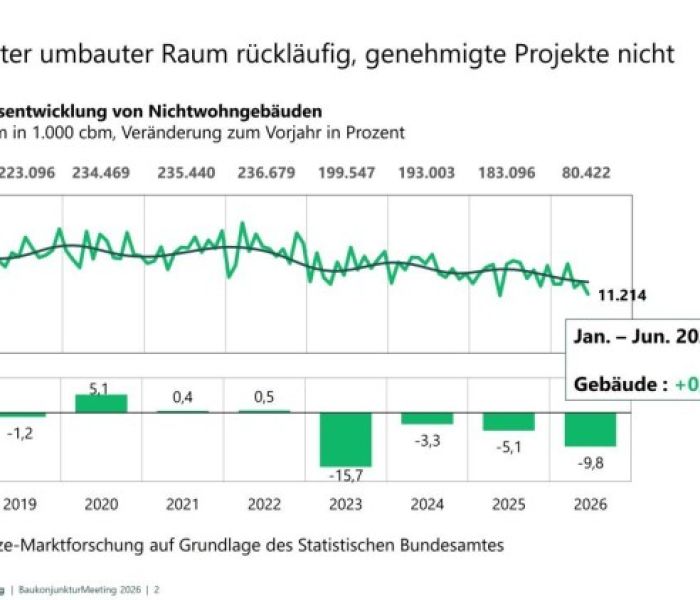
Der genehmigte Nichtwohnbau entwickelte sich in der ersten Jahreshälfte 2026 rückläufig. Beim umbauten Raum ergab sich ein Minus von 9,8 Prozent. Besonders deutlich fiel die Abnahme bei industriellen Betriebsgebäuden aus, deren Volumen um 15,3 Prozent schrumpfte. Wohnähnliche Betriebsgebäude sanken um 6,6 Prozent. Einen abweichenden Verlauf zeigten landwirtschaftliche Betriebsgebäude mit einem Zuwachs von 15,6 Prozent. Die Kombination aus schwieriger Finanzierung, erhöhter Inflation und geopolitischer Instabilität bremst unternehmerische Investitionsentscheidungen weiterhin spürbar nachhaltig.
Bauindustrie meldet schwache Konjunktur und steigenden Kostendruck anhaltend
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
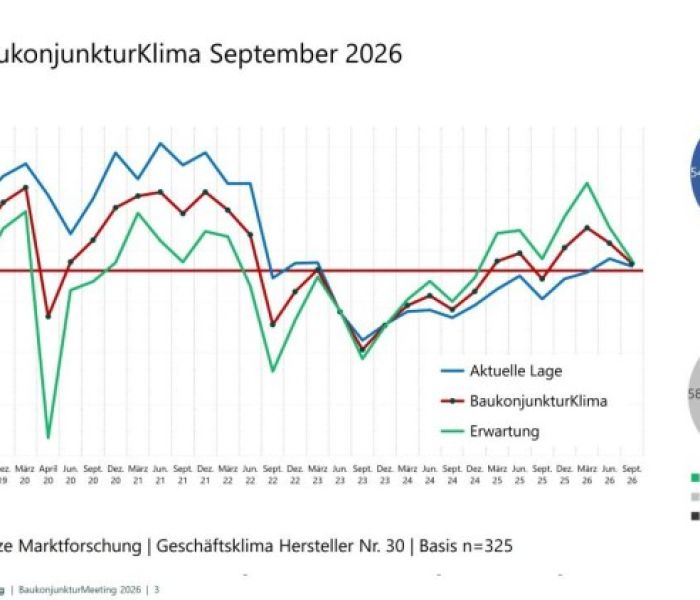
Die Septemberdaten des Heinze BaukonjunkturKlima bestätigen eine kritischere Haltung der Industrie gegenüber den Marktbedingungen. Von 325 befragten Entscheidern aus Bau, Einrichtung und Ausstattung wurde die Baukonjunktur mit einem Saldo von minus 50 ausgesprochen schwach beurteilt. Gleichzeitig verlor die Einschätzung zur Rohstoffpreisentwicklung erheblich an Zuversicht: Der Saldo sank seit März von plus 43 auf plus 2,8. Als weitere Probleme nannten die Teilnehmer steigende Preise auf Beschaffungsmärkten und den Fachkräftemangel bei Verarbeitern.
BaukonjunkturKlima verzeichnet positive Salden bei gedämpften Erwartungen im Herbst
Das im September weiterhin positive BaukonjunkturKlima vermittelt der Industrie keine Entwarnung. Die Geschäftslage lag mit plus zwei Prozent nur knapp über dem Gleichgewicht, die Erwartung für das Schlussquartal erreichte plus fünf Prozent. Somit überwiegt die Annahme einer stabilen Fortsetzung. Ein spürbarer Aufschwung wird von den meisten Herstellern nicht erwartet. Die Prognosefähigkeit bleibt eingeschränkt: 69 Prozent der Entscheider empfinden verlässliche Aussagen bis Jahresende als schwierig. Investitionen werden deshalb geprüft und priorisiert.
Auftragsbestand und Anfragen schaffen bessere Voraussetzungen für Produktionsentscheidungen künftig
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
Obwohl die gesamtwirtschaftlichen Rahmenbedingungen belastet bleiben, beurteilen Hersteller ihre aktuelle Geschäftsentwicklung vergleichsweise positiv. Die betriebliche Stabilisierung zeigt sich an steigender Kapazitätsauslastung, umfangreicheren Auftragsbeständen und mehr eingehenden Anfragen. 44 Prozent der Befragten erreichen eine gute oder sehr gute Auslastung, während 16 Prozent eine schlechte oder sehr schlechte Auslastung feststellen. Der Bewertungssaldo legte seit März von plus 11 auf plus 28 zu. Dies unterstützt eine präzisere Planung von Fertigung, Auslieferung und Ressourcen.
Hersteller erhöhen Kapazitäten und begrenzen gleichzeitig administrative Fixkosten
Mit dem positiven Investitionssaldo von 12,3 Punkten dokumentiert die Branche eine klare Bereitschaft zur Erweiterung ihrer Fertigungsbasis. 21 Prozent der Hersteller planen höhere Produktionskapazitäten, lediglich 9 Prozent wollen diese reduzieren. Gleichzeitig bleiben Investitionen in Personal, Büros und Verwaltungsflächen begrenzt. Die Salden von minus 7,7 und minus 8,3 sprechen für eine zurückhaltende Organisationserweiterung. Dieser Ansatz erlaubt es, auf wachsende Nachfrage zu reagieren und die Fixkostenstruktur trotz Auslastung kontrollierbar effizient zu halten.
Zwei Drittel der Unternehmen erweitern Absatzchancen im Ausland gezielt
Nach Einschätzung der befragten Unternehmen eröffnet das Jahr 2027 Perspektiven für höhere Absätze. Der Anteil der Hersteller mit Wachstumserwartung beträgt 55,4 Prozent; nur 7,4 Prozent prognostizieren Rückgänge. Dies steht für eine schrittweise Marktbelebung. Zusätzlich soll die internationale Nachfrage stärker genutzt werden. Rund zwei Drittel der Unternehmen beabsichtigen einen Ausbau von Vertrieb und Absatz im Ausland. Produktionsseitig bleibt die Strategie konservativ: 54 Prozent planen keine Veränderung ihrer Auslandsfertigung. Deutschland bleibt Produktionsstandort.
Serielle Baukonzepte gewinnen für Hersteller strategisch weiter an Bedeutung
Der Übergang zu modularen und seriellen Lösungen verlangt von Herstellern eine engere Verbindung zwischen technischer Entwicklung und Vertriebsarbeit. Bereits knapp dreißig Prozent stufen diese Bauweisen als stark relevant ein; rund ein Viertel sieht mittlere Bedeutung. Von den Unternehmen, die betroffen sind, haben achtzig Prozent konkrete Schritte gestartet. Sie entwickeln angepasste Komponenten, beteiligen sich frühzeitig an Projekten, kombinieren Einzelleistungen zu Systemen und arbeiten mit Modulherstellern zusammen. So verbessern sie Kundenbindung.
Für die Bauindustrie ergeben sich aus der aktuellen Entwicklung vor allem operative Chancen. Der robuste Wohnungsbau liefert Nachfrage, und der Fertigteilbau gewinnt im Geschosswohnungsbau überdurchschnittlich hinzu. Gleichzeitig verbessert die höhere Kapazitätsauslastung die Wirtschaftlichkeit bestehender Werke. Unternehmen setzen deshalb eher auf präzise Erweiterungen als auf umfassenden Strukturaufbau. Neue Vertriebsregionen, standardisierte Produktfamilien und modulare Systemlösungen schaffen zusätzliche Erlösquellen. Diese Kombination stärkt die Lieferfähigkeit, verringert Abhängigkeiten und unterstützt eine langfristig ausgewogenere Marktaufstellung spürbar.